Mysteel调研:10月制造业用钢需求分化表现一般
10月制造业用钢需求分化。钢结构行业高位盘整,原料库存微降0.10%,日耗回落1.04%。机械行业改善明显,原料库存环比上升2.35%,日耗上升5.44%。家电行业订单转弱,原料库存下降4.94%,日耗下降1.94%。汽车行业需求低位平稳,原料库存下降1.15%,日耗上升1.32%。整体呈现机械补库积极,其余行业去库或持稳的特征。
调研数据显示,10月份钢结构表现偏弱,原料库存环比下降0.10%,原料可用天数环比上升0.95%,原料日耗环比下降1.04%。库存仅微幅去化,可用原料天数不降反升,原料日耗同步回落,生产消耗强度有所走弱,行业整体情况较9月有所降温。
调研数据显示,10月份机械行业原料库存环比上升2.35%,是五个行业中唯一库存环比正增长的板块;原料日耗环比上升5.44%,升幅同样居首;原料可用天数环比下降2.93%。库存与消耗同向抬升,说明补库行为有实际生产支撑,本月用钢需求改善的信号最为明确。
调研数据显示,10月家电整体订单表现转弱,家电行业原料库存环比下降4.94%,原料可用天数环比下降3.05%,原料日耗环比下降1.94%。10月家电企业原料库存明显去化,原料可用天数同步回落,但原料日耗不升反降,生产消耗力度较9月有所收敛,行业开工表现由强转弱。
调研数据显示,10月份汽车行业原料库存环比下降1.15%,原料日耗环比上升1.32%,原料可用天数环比下降2.43%,呈去库、增耗组合。生产环节消耗强度略有回升,但企业未同步补充原料库存,采购态度仍偏谨慎。
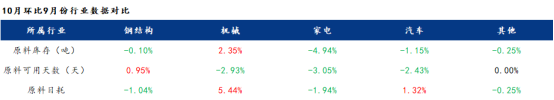
调研数据显示,10月份整体节奏相较9月延续分化,但领涨板块悄然换防,行业板块冷暖差异依旧突出。机械板块补库积极、日耗高增,原料库存环比上升2.35%;家电、汽车原料库存回落幅度居前,钢结构、其他行业库存小幅下降。样本企业整体呈现结构性特征:原料库存仅机械一家补库、其余四行业均去化;原料可用天数多数行业继续走弱,仅钢结构微幅回升;原料日耗机械、汽车保持增长,其中机械涨幅5.44%居各细分行业首位,钢结构、家电、其他行业有所回落,机械行业整体表现最为亮眼。
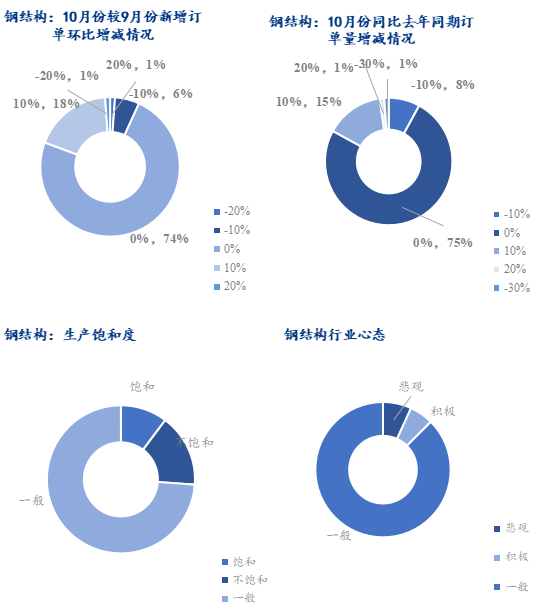
订单层面,10月份钢结构行业新增订单环比上涨的企业约2成(其中环比增长10%区间占18%、增长20%区间占1%),较9月有所下降;环比持平的企业占比高达74%,构成绝对主体;环比下滑的企业仅约7%(下降10%区间占6%、下降20%区间占1%)。在当前整体市场分化的环境下,订单面呈现多数持平、少数增长、个别下滑的平稳格局,能够实现订单环比正增长的企业依然稀缺。背后主要得益于国内基建项目的稳步落地推进,不过与9月原料库存明显去化、可用天数大幅回落不同,10月钢结构原料库存仅微降0.10%,原料可用天数反而环比回升0.95%,原料日耗环比回落1.04%——生产端原料储备较9月明显宽松,消耗强度有所收敛,整体维持低位徘徊态势。核心逻辑仍在于传统地产用钢依旧收缩的背景下,新能源、基建、工业厂房、装配式建筑等赛道持续形成需求支撑。叠加行业供给侧持续优化、高端钢材应用不断普及、头部企业集中度进一步提高,再加上海外工程、模块化建筑出口带来的外部增量,多重因素共同推动钢结构行业逐步摆脱对地产领域的单一依赖。但相较9月的稳中向好、小幅上行,10月订单增长动能有所减弱,行业整体进入高位盘整、以稳为主的阶段,结构性改善的大方向未变,短期向上斜率趋于平缓。在生产饱和度方面,钢结构行业整体呈现以稳为主的运行格局。据相关数据显示,多数企业生产负荷处于一般水平,少量的企业产能不饱和,10%的企业达到满负荷生产状态。这一结构分布相对合理,既反映出行业内多数企业生产安排较为均衡,未因订单集中出现产能紧张与供给瓶颈,也未发生大范围设备闲置、产能利用率偏低的情况,行业整体生产节奏平稳有序,为后续用钢需求的持续稳定释放提供了坚实支撑。
短期来看,10月份钢结构行业预计维持高位盘整、弱稳运行态势;9月传统旺季窗口已过,进入10月后用钢需求释放节奏较旺季有所放缓,订单面呈现74%企业持平、约2成企业小幅增长、不足1成企业下滑的格局,向上弹性有限。与9月原料储备紧张牵制生产不同,10月原料库存仅微降0.10%,原料可用天数反而环比回升0.95%,原料日耗环比回落1.04%——原料端约束明显缓解,库存与可用天数转为宽松,当前主要矛盾已从原料储备约束生产转向终端订单弹性不足、消耗强度走弱,生产释放更多取决于下游订单的实际跟进节奏。从全年维度看,本地装配式建筑中钢结构应用比例将持续提高,叠加新能源、高端制造、海工等领域需求扩容,将持续为钢结构行业带来增量支撑,行业中长期结构性向好的逻辑并未改变;但短期需关注旺季过后需求接续力度,以及出口订单、基建项目落地节奏的边际变化。
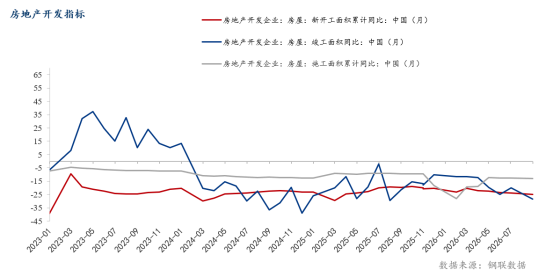
目前房地产行业周期影响依旧,虽短期住房政策提出部分支持,但仍需时间传导,短期变化并不大。1-8月份,全国房地产开发投资47979亿元,同比下降19.9%;其中,住宅投资37017亿元,下降19.7%。1-8月份,房地产开发企业房屋施工面积560770万平方米,同比下降12.8%。其中,住宅施工面积389347万平方米,下降13.2%。房屋新开工面积29894万平方米,下降24.8%。其中,住宅新开工面积21840万平方米,下降25.4%。房屋竣工面积21097万平方米,下降23.7%。其中,住宅竣工面积14798万平方米,下降25.4%。1-8月份,新建商品房销售面积49880万平方米,同比下降12.1%;其中住宅销售面积下降13.0%。新建商品房销售额47470亿元,下降13.0%;其中住宅销售额下降13.1%。根据住房城乡建设部数据,1-8月份,二手房交易网签面积54923万平方米,同比增长10.6%。
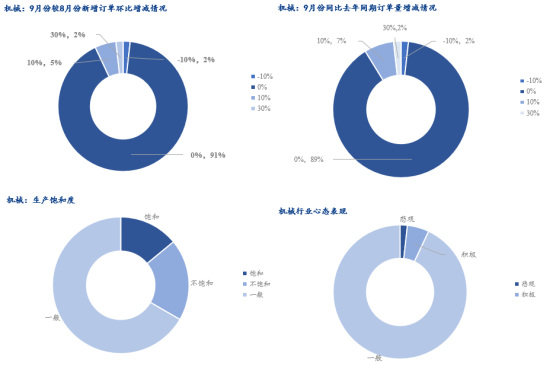
调研数据显示,10月份工程机械行业订单表现好于其他板块,新增订单环比平均增长1.06%,按采购量加权计算环比增长5.29%。加权值明显高于平均值,说明本月订单增量主要来自采购体量较大的整机及大型零部件企业,中小企业改善幅度相对有限。同比来看,订单平均增长0.60%,按采购量加权计算增长1.92%,同比同样为正。从订单分布看,57家样本企业中52家环比持平,4家增长、1家下降,改善仍集中在少数企业。
原料端与订单结构互相印证。机械行业原料库存增2.35%、日耗增5.44%、可用天数降2.93%,属于典型的以耗定采运行状态,企业补库建立在生产消耗加快的基础上。把时间轴拉长看,原料日耗在7月环比下降2.84%之后,8月、9月、10月分别增长4.54%、2.29%和5.44%,连续三个月保持正增长;原料库存在8月、9月分别增长3.72%和6.69%后,10月再增2.35%。消耗端连续回升叠加库存持续补充,是本轮改善区别于短期波动的关键。
从用钢规模看,57家样本企业下月计划用钢总量35.28万吨,平均用钢量6189.53吨/家,在四大用钢行业中仅次于钢结构,用钢体量保持稳定。样本结构上,计划采购量居前的四家企业采购计划分别为10万吨、6万吨、5万吨和3万吨,均为大型整机及矿机企业,合计24万吨,占该行业样本计划总量的68.0%,头部企业的排产意愿对机械板块用钢量起主导作用。
生产饱和度方面,工程机械行业不饱和企业占比接近两成,19.30%的企业不饱和,15.79%的企业达到饱和,64.91%的企业处于一般状态。饱和企业占比较9月有所提升,但仍有近三分之二企业负荷一般,行业景气度尚未回到高位。企业心态调查结果与此一致,89.47%的企业对未来一个月持一般判断,积极与悲观分别占7.02%和3.51%。样本企业平均原料库存4243.88吨/家、平均原料可用天数15.67天,库存绝对水平在五个行业中处于中等偏上。
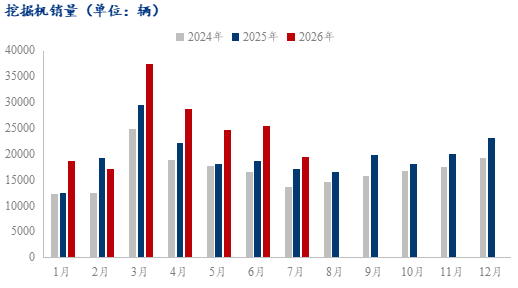
据中国工程机械工业协会统计,2026年8月销售各类挖掘机19716台,同比增长19.3%,环比增长1.0%;1—8月累计销售191557台,同比增长24.2%。年内走势上,挖掘机销量在3月冲高至37402台后逐步回落,5月、6月分别为24794台和25445台,7月降至19521台,8月小幅回升至19716台;同比增速由6月的35.3%回落至8月的19.3%,环比动能明显减弱,但同比仍保持两位数增长。装载机方面,8月销量10832台,同比增长14.7%,环比下降8.0%,1—8月累计104770台,同比增长25.9%,环比降幅较挖掘机更为明显。
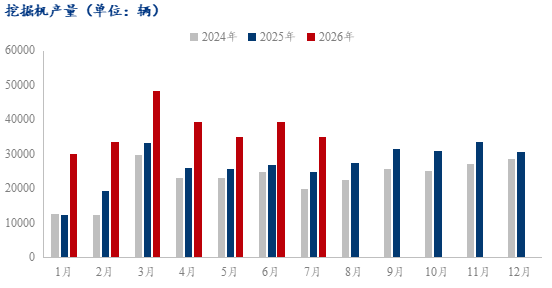
供给端,8月挖掘机产量33192台,同比增长20.3%,环比下降5.2%,产量仍处年内高位。3月产量48427台为年内高点,4月以来在3.3万至4.0万台区间运行,7月、8月环比分别下降10.9%和5.2%,与销量节奏基本同步。8月产量为销量的1.68倍,产量持续高于销量的格局未变,主机厂排产虽在收敛,渠道端的供给压力并未缓解。
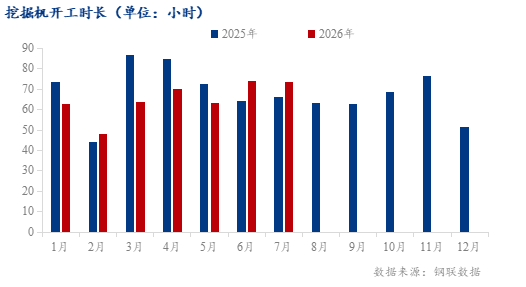
开工端,8月挖掘机开工小时数74.4小时,同比增长17.54%,环比增长1.09%,4月以来单月开工小时数同比连续五个月保持正增长。6月以来单月开工小时数稳定在73小时以上(6月73.8小时、7月73.6小时、8月74.4小时),明显高于5月的63.3小时,施工端的实物工作量在二季度末之后有实质改善。但1—8月累计开工530.1小时,同比仍下降4.61%,全年均值尚未修复至上年水平,同比转正中包含前期低基数的影响。
综合来看,工程机械行业订单、原料消耗与终端销量三项指标方向一致,用钢需求环比改善具备实际支撑。同时需要看到,8月挖掘机与装载机销量环比增速已明显低于二季度,产量同步回落,供给与需求同向收敛,本轮改善的斜率存在放缓的可能,后续需关注主机厂排产节奏与渠道库存变化。
调研数据显示,10月家电整体订单以持平为主、局部小幅增长,家电行业原料库存环比下降4.94%,原料可用天数环比下降3.05%,原料日耗环比下降1.94%。10月家电企业原料库存明显去化,原料可用天数同步回落,但原料日耗较9月高点有所收敛,生产消耗力度由9月的高位扩张转为温和回落,行业开工表现较9月边际走弱,但未出现失速下滑。
家电行业10月用钢依旧保持企业数量少、单厂规模大、集中度高的特征,作为传统用钢大户的市场地位稳固。从用钢规模看,样本企业单厂平均用钢量依旧处于四大行业较高水平,龙头生产基地依托产能优势,对于冷轧板、镀锌板等钢材的采购需求维持基本盘;但10月原料库存、可用天数环比同步回落,原料日耗结束9月领涨态势转而环比下降,说明前期秋季新品集中排产、备货补库的高峰已过,行业用钢强度较9月高位有所消化,进入旺季兑现后的库存消化阶段。
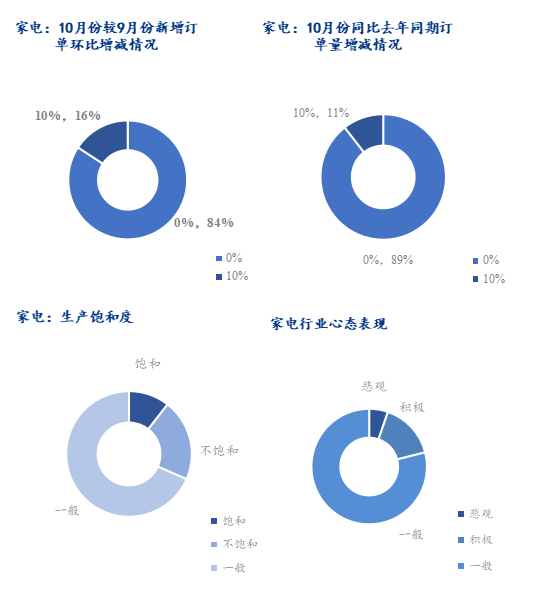
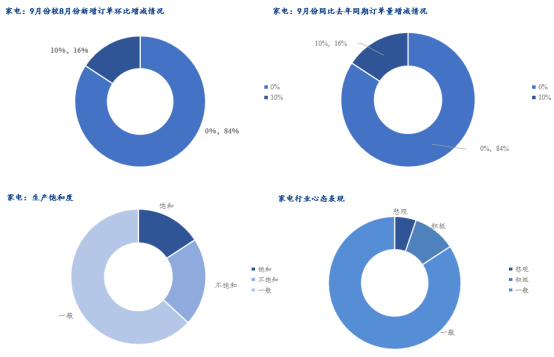
订单层面,家电行业呈现环比以稳为主、同比韧性仍存的态势。新增订单环比层面,10月样本企业中84%环比持平、16%环比增长约10%,无企业出现订单环比下滑——较9月环比修复、边际改善的节奏,10月上行斜率明显放缓,订单整体进入平台期而非加速期。同比依旧保持较强韧性,订单平均增长维持在相对稳健水平。厨电、小家电细分品类需求延续稳定,大家电在9月秋季新品集中上市后,10月进入订单消化与排产兑现阶段;促消费政策的边际效应仍在,但进一步增量有限。全球供应链格局保持稳定,中低端家电产品在新兴市场份额继续扩张,海外订单依旧表现亮眼,继续对冲国内需求端的波动压力。季节性因素:制冷类产品旺季已完全落幕,企业生产重心彻底切换至秋冬新品排产,但原料日耗环比回落、原料库存主动去化,说明企业备货节奏较9月趋于谨慎,订单结构从主动补库+排产扩张转向按需采购+库存消化。
生产饱和度上,饱和企业占比仍处较高水平,不饱和企业占比与9月基本持平,多数企业处于一般状态;行业心态表现上,经历9月金九兑现后,企业对银十及四季度后续需求保持观望,整体未出现悲观情绪,但抢产、扩产的意愿较9月有所收敛。这种格局说明:头部家电企业凭借品牌、渠道和产品创新优势,仍能稳定获取国内外订单,生产负荷维持高位;中小型企业因产品同质化、技术短板等问题,订单不足的压力仍在,行业集中度进一步提升的趋势未变。
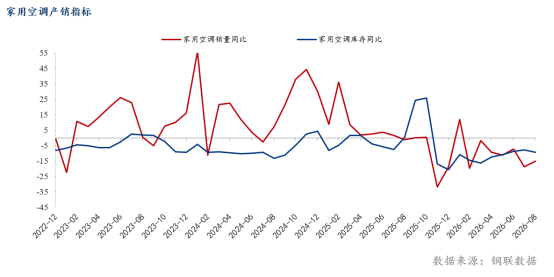
据产业在线最新发布的三大白电排产报告显示,2026年10月空冰洗排产合计总量2774万台,较去年同期生产实绩增长0.5%。分产品来看,10月份家用空调排产1028万台,较去年同期生产实绩增长1.5%;冰箱排产841万台,较上年同期生产实绩微增1.7%;洗衣机排产905万台,较去年同期生产实绩下滑1.7%。
空调:据产业在线最新发布的家用空调排产报告显示,2026年10月家用空调内销排产510万台,较去年同期内销实绩增长3.1%。内销排产计划整体较前期规划略有下调,但分企业来看,部分企业为冲刺全年业绩主动上调生产规划,部分企业为控制库存主动收缩排产。四季度整体来看,内销排产迎来修复性回暖。10月排产增长主要有两方面原因:一是去年10月基数偏低,远低于前三年同期水平;二是企业为完成全年目标、保障全年经营数据表现,会在四季度采取较为激进的生产安排。虽然产销数据有望实现增长,但终端市场未必同步回暖,短期内市场仍面临较大压力。
冰箱:据产业在线最新发布的冰箱排产报告显示,2026年10月冰箱内销排产393万台,较2025年10月同期内销实绩下降1.6%。三季度以来,国内冰箱市场进入存量竞争阶段。以旧换新政策持续托底,但大促节点对消费的拉动效应不断衰减,市场趋向理性务实。行业重心由低价冲量转向结构升级:头部品牌与主流平台依托精品套系、场景定制及增值服务争夺用户;叠加国补、企补、商补多重红利,推动产品结构向上迁移。受国庆假期影响,部分企业安排工厂阶段性放假、压缩工时。企业持续调整产品结构,资源向平嵌、一级能效等高附加值机型倾斜,依靠包销订单稳固渠道。行业正逐步摆脱对促销节点的依赖,经营目标从追求出货增量转向优化盈利水平。
洗衣机:据产业在线最新发布的洗衣机排产报告显示,2026年10月洗衣机内销排产465万台,较去年同期内销实绩下滑1.0%。10月洗衣机行业内销排产规模继续下行。行业整体处于库存高企、需求疲软的弱势格局。受工业库存与渠道库存双重压力影响,多数企业主动调整生产节奏、压缩排产,行业整体生产积极性持续偏低。从终端渠道市场来看,尽管迎来行业传统旺季,但国内终端市场消费需求释放不及预期,动销偏慢。消费需求疲软、市场成交清淡,拉长了终端门店货品周转周期,在售产品去化压力较大。行业排产力度持续偏弱,短期市场供需格局难以明显改善。
调研数据显示,10月份汽车行业新增订单环比平均增长0.30%,增幅在五个行业中最低;同比平均下降0.49%,是唯一同比为负的板块,需求改善力度弱于制造业其他领域。按采购量加权计算的订单环比增长0.51%,高于0.30%的平均值,大型企业订单表现略好于中小企业;同比加权值为0.27%,与平均值的下降方向出现背离,主要原因是部分中小零部件企业同比降幅较大,拉低了整体均值。从订单分布看,37家样本企业中32家环比持平,3家增长、2家下降,变化幅度普遍在10%以内,行业整体缺少明确的需求驱动。
原料端的表现更能说明采购态度。10月汽车行业原料库存环比下降1.15%、原料可用天数下降2.43%、原料日耗上升1.32%。把时间轴拉长看,原料库存环比已连续三个月为负(8月-0.63%、9月-3.47%、10月-1.15%),可用天数同样连续三个月下降,日耗则在9月环比下降2.91%之后于10月转为正增长。库存与可用天数双双回落、日耗回升,说明企业把采购控制在满足当期生产的水平,并未为后续排产预留原料。
从用钢规模看,37家样本企业下月计划用钢总量11.44万吨,平均用钢量3091.62吨/家,总量与单厂规模均明显低于钢结构、机械和家电行业。这一方面与调研样本以零部件配套企业为主有关,另一方面也反映行业用钢需求整体偏弱。样本企业中,计划采购量居前三位的企业采购计划分别为2.45万吨、1.8万吨和1.35万吨,合计5.6万吨,占该行业样本计划总量的48.9%,用钢需求高度集中于少数整车及配套企业。
生产饱和度方面,汽车行业整体处于中等偏低水平,10.81%的企业达到饱和,24.32%的企业不饱和,64.86%的企业处于一般状态,不饱和企业占比在四个主要用钢行业中最高。样本企业平均原料库存2326.22吨/家、平均原料可用天数15.16天,库存绝对水平低于机械行业。企业心态上,89.19%的企业持一般判断,积极与悲观各占5.41%,悲观占比较机械行业高出近两个百分点。
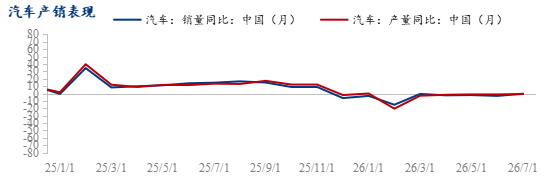
据中国汽车工业协会统计,2026年8月,汽车产销分别完成268.37万辆和271.17万辆,同比分别下降4.68%和5.07%,环比分别增长4.29%和4.93%;1—8月累计产量2024.76万辆、销量2031.23万辆,同比分别下降3.70%和3.72%。同比降幅较7月有所扩大,7月产销同比分别下降0.68%和0.35%。
年内走势上,5月至8月汽车销量分别为262.94万辆、281.03万辆、258.44万辆和271.17万辆,同比降幅由2.12%扩大至5.07%,同期产量波动与销量基本同步,8月环比回升包含季节性因素。原料端日耗小幅回升1.32%、库存下降1.15%,说明生产节奏在8月环比回暖后有一定传导,但企业采购仍以按需为主,尚未形成趋势性补库。
综合来看,汽车行业订单、原料库存与终端产销三方面均未出现明确的转折信号,用钢需求大概率延续低位平稳。需要考虑的是,8月产销同比降幅扩大、样本企业不饱和占比升至24.32%,若四季度终端销量无法企稳,行业用钢量可能进一步承压;反之,若整车厂为年末冲量提前排产,零部件企业的原料日耗有望阶段性回升。
1、钢结构行业:10月份钢结构行业预计维持高位盘整、弱稳运行态势;9月传统旺季窗口已过,进入10月后用钢需求释放节奏较旺季有所放缓,向上弹性有限。
2、机械行业:工程机械行业原料库存、日耗同步回升,可用天数下降,补库与生产消耗同步加快。预计10月份机械行业用钢量环比继续增加,但需关注产量持续高于销量带来的供给压力,以及终端销量增速较二季度放缓的影响。
3、家电行业:家电行业10月用钢依旧保持企业数量少、单厂规模大、集中度高的特征,作为传统用钢大户的市场地位稳固。
4、汽车行业:汽车行业原料库存与可用天数同步回落,日耗小幅回升,企业以去库为主。预计10月份汽车行业用钢量环比基本持平,需求改善仍需等待终端销量回升。